Déficit foncier : le mécanisme pour réduire vos impôts (à activer avant le 31 décembre)
Déficit foncier : imputez vos travaux sur le revenu global (jusqu'à 21 400 €), reportez le surplus, réduisez vos impôts. Mécanisme et exemple chiffré.
Le déficit foncier est l’un des mécanismes d’optimisation fiscale les plus efficaces à la disposition des propriétaires bailleurs qui louent un bien nu au régime réel. Il permet de déduire de votre revenu global les charges et travaux qui dépassent vos loyers encaissés, dans la limite de 10 700 euros par an, un plafond porté à 21 400 euros pour les travaux de rénovation énergétique, conformément à l’article 156-I-3° du Code général des impôts. Encore faut-il activer ce mécanisme à temps : une charge n’est déductible que l’année où elle est effectivement payée, et non l’année de la facture ou des travaux. Chaque 31 décembre qui passe sans paiement effectué est une économie d’impôt perdue pour l’année en cours.
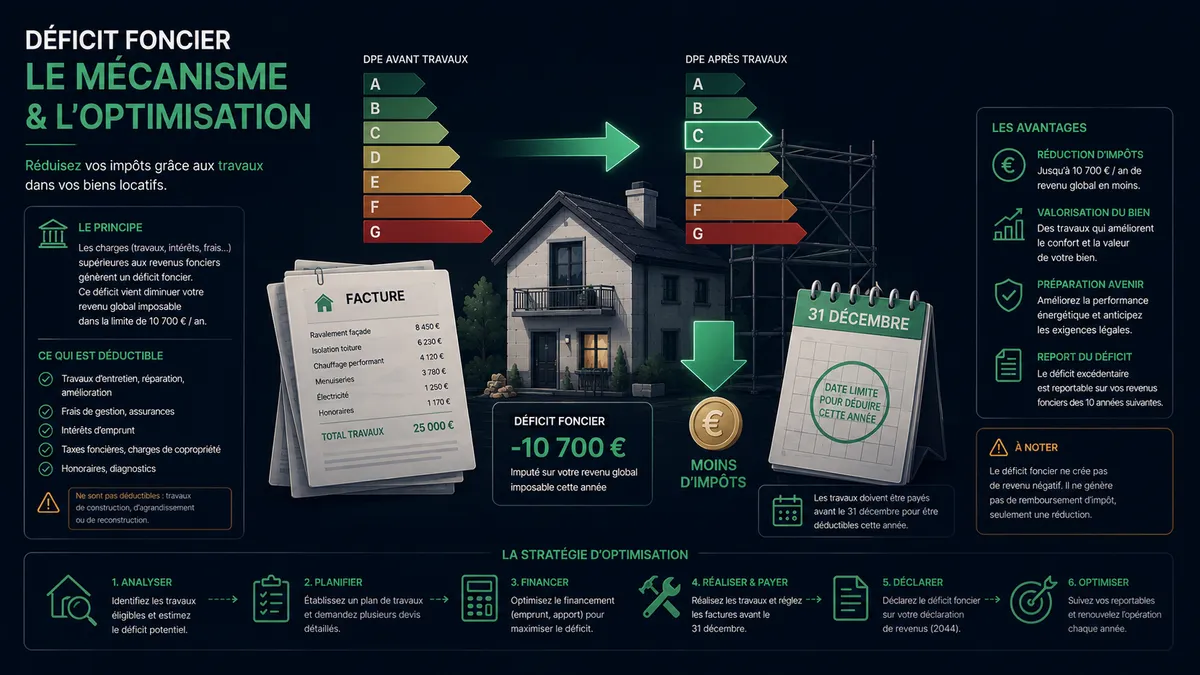
Ce guide détaille le fonctionnement complet du déficit foncier : définition, plafonds d’imputation, règles de report, charges éligibles, condition de maintien en location et pièges à éviter, avec un exemple chiffré complet. Un outil comme TrackMyRent vous permet de suivre précisément vos loyers encaissés bien par bien, la base de votre déclaration de revenus fonciers.
Qu’est-ce que le déficit foncier ?
Le déficit foncier nait de la comparaison, au régime réel d’imposition, entre les revenus fonciers bruts encaissés (les loyers) et l’ensemble des charges déductibles : travaux d’entretien, de réparation et d’amélioration, primes d’assurance, frais de gestion, taxe foncière et intérêts d’emprunt. Lorsque ces charges dépassent les loyers perçus au cours d’une année civile, le résultat foncier est négatif : c’est le déficit foncier, défini à l’article 156-I-3° du CGI et détaillé par le BOFiP.
Ce mécanisme n’existe qu’au régime réel. En micro-foncier, l’abattement forfaitaire de 30 % tient lieu de charges de manière automatique et forfaitaire : aucune dépense réelle n’étant prise en compte individuellement, aucun déficit ne peut être constaté. Pour un rappel complet sur le choix entre les deux régimes et le remplissage du formulaire 2044, consultez notre guide de la déclaration des revenus fonciers.
Un point technique est essentiel pour bien comprendre la suite : le déficit se scinde en deux masses distinctes selon son origine.
- Le déficit hors intérêts d’emprunt (généré par les travaux, la taxe foncière, les assurances, les frais de gestion) : il est imputable sur le revenu global, dans la limite annuelle de 10 700 euros.
- Le déficit lié aux intérêts d’emprunt : il n’est jamais imputable sur le revenu global. Il ne peut être imputé que sur les revenus fonciers des années suivantes.
Pour faire ce partage, une règle fixée par le BOFiP s’applique : les loyers sont toujours réputés absorber en priorité les intérêts d’emprunt. Seule la part des intérêts qui excède les loyers forme le déficit « intérêts » ; le reste du déficit provient des autres charges. Les frais d’emprunt (frais de dossier, assurance emprunteur, frais de garantie) suivent le même régime que les intérêts.
Cette distinction, souvent mal comprise, conditionne l’ensemble des règles d’imputation et de report.
Le plafond de 10 700 euros sur le revenu global
Chaque année, la fraction du déficit foncier qui ne provient pas des intérêts d’emprunt peut être déduite directement de votre revenu global : salaires, pensions, bénéfices industriels et commerciaux, etc. Cette déduction est plafonnée à 10 700 euros par an et par foyer fiscal.
Concrètement, ce mécanisme réduit votre revenu imposable au barème progressif de l’impôt sur le revenu. L’économie d’impôt réelle dépend donc de votre tranche marginale d’imposition (TMI) : 11 %, 30 %, 41 % ou 45 %. Plus votre TMI est élevée, plus l’avantage fiscal est important : un déficit de 10 700 euros représente une économie de 1 177 euros pour un foyer à 11 %, mais de 4 815 euros pour un foyer à 45 %.
Ce plafond de 10 700 euros s’apprécie par foyer fiscal, tous biens loués nus confondus. Si vous détenez plusieurs biens au régime réel, les déficits et bénéfices fonciers de chacun se compensent d’abord entre eux avant application du plafond.
Le plafond doublé à 21 400 euros pour la rénovation énergétique
Depuis la loi de finances rectificative pour 2022 (loi n° 2022-1499 du 1er décembre 2022, article 12), un plafond majoré à 21 400 euros par an peut s’appliquer lorsque les travaux réalisés permettent à un logement de sortir de la catégorie des passoires thermiques. Concrètement, le rehaussement vise les dépenses de rénovation énergétique qui font passer le logement d’une classe E, F ou G à une classe A, B, C ou D du diagnostic de performance énergétique (DPE).
Ce dispositif exceptionnel devait initialement s’éteindre le 31 décembre 2025. La loi de finances pour 2026 (loi n° 2026-103 du 19 février 2026, article 47) l’a prorogé de deux ans : le plafond majoré à 21 400 euros s’applique désormais aux dépenses payées jusqu’au 31 décembre 2027. C’est une donnée sensible au calendrier : vérifiez toujours l’état du dispositif au moment où vous engagez vos travaux, car une nouvelle prorogation n’est jamais acquise à l’avance.
Plusieurs conditions cumulatives encadrent ce plafond majoré :
- Des travaux éligibles : les travaux de rénovation énergétique ouvrant droit à l’éco-prêt à taux zéro, dont le devis a été accepté à compter du 5 novembre 2022.
- Un DPE initial, établi avant travaux, classant le logement en catégorie E, F ou G.
- Un DPE final, établi après travaux, attestant que le logement atteint au moins la catégorie D au plus tard le 31 décembre 2027.
- Des dépenses payées entre le 1er janvier 2023 et le 31 décembre 2027.
Sans ce saut de classe documenté par deux DPE, le plafond retombe à 10 700 euros. Le rehaussement est par ailleurs optionnel (le choix se fait sur la déclaration 2044) et limité au montant des travaux éligibles : selon le BOFiP, la limite de 10 700 euros est augmentée du montant des dépenses de rénovation énergétique éligibles, sans pouvoir dépasser 21 400 euros. Avec 9 500 euros de travaux éligibles, la limite passe ainsi à 20 200 euros ; il en faut au moins 10 700 pour atteindre 21 400 euros.
Cet enjeu est d’autant plus pressant que le calendrier d’interdiction de location des passoires thermiques progresse : les logements classés G ne peuvent plus faire l’objet d’un nouveau bail, d’un renouvellement ou d’une reconduction tacite depuis le 1er janvier 2025, et ceux classés F seront concernés à leur tour à compter du 1er janvier 2028 (voir notre calendrier détaillé des interdictions DPE). Le déficit foncier majoré constitue, avec les aides directes, l’un des principaux leviers pour financer ces travaux avant l’échéance — nous détaillons l’ensemble des aides mobilisables dans notre guide sur les aides à la rénovation énergétique pour les bailleurs.
Le report du surplus : 10 ans sur les revenus fonciers, 6 ans sur le revenu global
Que se passe-t-il lorsque le déficit dépasse le plafond imputable sur le revenu global, ou lorsqu’il provient des intérêts d’emprunt ? Deux règles de report s’articulent.
Le report sur les revenus fonciers : 10 ans
La part du déficit qui excède le plafond annuel (10 700 ou 21 400 euros) ainsi que la totalité du déficit lié aux intérêts d’emprunt ne peuvent pas s’imputer sur le revenu global. Elles sont automatiquement reportées sur les revenus fonciers des dix années suivantes. Concrètement, si vous générez un bénéfice foncier les années suivantes, ce report viendra l’annuler en priorité, avant tout autre calcul.
Le report sur le revenu global : 6 ans
Un cas plus rare mais réel : si le revenu global de l’année est lui-même insuffisant pour absorber la totalité du déficit imputable (typiquement pour un foyer aux revenus modestes), la part non absorbée peut être reportée sur le revenu global des six années suivantes. Cette règle distincte de celle des dix ans s’applique uniquement à la fraction du déficit qui aurait dû s’imputer sur le revenu global, mais que ce dernier ne suffisait pas à couvrir.
En pratique, retenez l’essentiel : le report « longue durée » (10 ans) concerne les revenus fonciers, le report « courte durée » (6 ans) concerne un revenu global insuffisant l’année de l’imputation. Ces reports ne sont pas cumulables sur la même somme et s’appliquent sans option à exercer : un expert-comptable peut vous aider à anticiper leur effet si votre situation est complexe (plusieurs biens, revenus variables, changement de régime en cours de détention).
Les charges éligibles au déficit foncier
Les charges qui alimentent le déficit foncier sont énumérées à l’article 31 du CGI :
- Travaux d’entretien et de réparation : maintien du bien en état sans en modifier la consistance (réfection de toiture à l’identique, remplacement d’une chaudière, ravalement de façade, remplacement de fenêtres).
- Travaux d’amélioration : apport d’un équipement ou d’un confort nouveau, sans toucher au gros œuvre ni augmenter la surface habitable (isolation thermique, installation d’un système de chauffage plus performant, mise aux normes électriques).
- Primes d’assurance : assurance propriétaire non occupant (PNO), garantie loyers impayés (GLI), assurance de l’immeuble.
- Frais de gestion : un forfait de 20 euros par local, déductible que vous gériez seul ou avec une agence, auquel s’ajoutent les sommes réellement payées : honoraires et commissions d’un administrateur de biens ou d’une agence pour la gestion, rémunération des gardes et concierges, frais de procédure.
- Taxe foncière, à l’exclusion de la taxe d’enlèvement des ordures ménagères (TEOM), qui est une charge récupérable sur le locataire.
- Intérêts d’emprunt et frais accessoires (frais de dossier, assurance emprunteur, frais de garantie) : catégorie à part, jamais imputable sur le revenu global, comme expliqué plus haut.
Le piège des travaux exclus : construction, reconstruction, agrandissement
Une règle absolue, sans exception : les dépenses de construction, de reconstruction ou d’agrandissement ne sont jamais déductibles des revenus fonciers, qu’elles génèrent ou non un déficit. Elles viennent en revanche majorer le prix d’acquisition du bien, ce qui réduira la plus-value imposable lors d’une future revente.
Sont notamment concernés : la construction d’une véranda, l’ajout d’une extension au sol, la surélévation d’un étage, la création d’un garage accolé, ou tout travail qui modifie de manière importante le gros œuvre existant ou augmente la surface habitable. La frontière avec les travaux d’amélioration (déductibles) est parfois ténue : une création de salle de bains dans un volume existant est en principe une amélioration déductible, tandis que la même création nécessitant une extension du bâti bascule en construction non déductible. En cas de doute sur un chantier important, un avis d’expert-comptable avant travaux évite un redressement fiscal a posteriori.
La condition de location jusqu’au 31 décembre de la 3e année suivante
L’imputation d’un déficit foncier sur le revenu global n’est pas acquise sans condition. Le bien concerné doit rester affecté à la location jusqu’au 31 décembre de la troisième année qui suit celle de l’imputation. Par exemple, un déficit imputé au titre des revenus de 2026 impose de continuer à louer le bien jusqu’au 31 décembre 2029.
Si cette condition n’est pas respectée (vente du bien, transformation en résidence principale, passage en location meublée, logement laissé vacant sans recherche active d’un nouveau locataire), l’administration fiscale peut remettre en cause l’imputation. Le revenu global et les revenus fonciers des trois années précédant la cessation de la location sont alors reconstitués comme si le déficit n’avait jamais été imputé sur le revenu global, avec rappel d’impôt à la clé.
Cette remise en cause connait toutefois des exceptions prévues par la loi : licenciement, invalidité de deuxième ou troisième catégorie, décès du contribuable ou de son conjoint ou partenaire de PACS. L’administration y ajoute notamment l’expropriation du bien pour cause d’utilité publique. En dehors de ces cas, la règle des trois ans doit être anticipée avant d’imputer un déficit important : ne générez pas un déficit sur un bien que vous envisagez de vendre ou de reprendre à court terme.
Pourquoi payer vos factures avant le 31 décembre
C’est le point le plus opérationnel de cet article, et le plus souvent négligé. Une charge n’est déductible des revenus fonciers que l’année où elle est effectivement payée, quelle que soit la date de la facture, du devis ou de l’exécution des travaux. Cette règle, précisée par le BOFiP, s’applique à la lettre : une facture de travaux réalisés en 2025 mais réglée en janvier 2027 sera déductible au titre de 2027, pas de 2025 ni de 2026.
Concrètement, si votre artisan vous facture un solde de travaux en décembre, mieux vaut le régler avant le 31 décembre pour que la charge s’impute sur l’année en cours plutôt que sur l’année suivante. Cette règle du paiement ouvre trois leviers d’arbitrage à activer avant la fin de l’année :
- Régler les factures en attente dès que les travaux sont achevés, plutôt que de laisser trainer un paiement en janvier.
- Verser un acompte substantiel avant le 31 décembre si un chantier s’étale sur deux exercices : les acomptes sur travaux sont retenus au titre de l’année de leur versement, même si les travaux ne sont exécutés qu’une année ultérieure.
- Arbitrer entre deux années lorsque votre TMI de l’année en cours est plus élevée que celle prévue l’an prochain (prime ou revenu exceptionnel perçu la même année) : dans ce cas, payer avant le 31 décembre maximise l’économie d’impôt.
Exemple chiffré complet
Prenons le cas d’un couple dont la tranche marginale d’imposition est de 30 %, propriétaire d’un studio loué nu à Rennes.
| Poste | Montant annuel |
|---|---|
| Loyers bruts encaissés | 9 600 euros |
| Taxe foncière (hors TEOM) | 1 100 euros |
| Assurance PNO | 220 euros |
| Frais de gestion (forfait) | 20 euros |
| Travaux (réfection toiture, peinture, remplacement chaudière) | 14 660 euros |
| Total charges hors intérêts | 16 000 euros |
| Intérêts d’emprunt | 3 200 euros |
Le calcul se déroule en deux temps.
1. Les intérêts d’emprunt d’abord. Les loyers sont réputés absorber en priorité les intérêts : 9 600 euros de loyers moins 3 200 euros d’intérêts laissent 6 400 euros. Les intérêts étant inférieurs aux loyers, aucune part du déficit ne provient des intérêts.
2. Les autres charges ensuite. 6 400 euros moins 16 000 euros de charges hors intérêts = -9 600 euros. Ce déficit provient entièrement des charges hors intérêts : il est intégralement imputable sur le revenu global, puisqu’il reste sous le plafond de 10 700 euros.
Résultat pour le couple : une déduction de 9 600 euros sur le revenu global, soit une économie d’impôt de 2 880 euros (9 600 × 30 %). Rien n’est reporté sur les années suivantes.
Variante avec plafond majoré. Supposons que les 14 660 euros de travaux soient remplacés par 25 000 euros de travaux de rénovation énergétique éligibles, faisant passer le logement d’une classe F à une classe C (deux DPE à l’appui). Les charges hors intérêts atteignent 26 340 euros et le déficit 19 940 euros (9 600 − 3 200 − 26 340), entièrement issu des charges hors intérêts. La limite est rehaussée à 21 400 euros (10 700 euros augmentés des 25 000 euros de travaux éligibles, dans la limite de 21 400 euros) : le couple impute la totalité des 19 940 euros sur son revenu global, soit 5 982 euros d’impôt en moins (19 940 × 30 %). Avec le plafond ordinaire, il n’aurait imputé que 10 700 euros (3 210 euros d’impôt en moins) et reporté les 9 240 euros restants sur ses revenus fonciers des dix années suivantes.
Les erreurs et pièges à connaître
- Confondre travaux d’amélioration et travaux de construction. Une extension, même minime, n’est jamais déductible, contrairement à une amélioration réalisée dans le volume existant.
- Payer trop tard. Un virement réalisé le 2 janvier repousse la déduction d’une année entière.
- Générer un déficit sur un bien qu’on prévoit de vendre. La condition des trois ans de location peut remettre en cause l’avantage fiscal obtenu.
- Oublier de distinguer intérêts d’emprunt et autres charges dans le calcul du déficit imputable, une erreur fréquente qui conduit à sous-estimer ou surestimer l’économie d’impôt réelle.
- Ne pas conserver les justificatifs. Factures, DPE avant/après travaux et preuves de paiement doivent être conservés bien au-delà du délai de reprise habituel de trois ans : tant qu’un déficit reporté s’impute sur une année non prescrite, l’administration peut en vérifier l’origine, même si l’année où il est né est prescrite (BOFiP).
Comment préparer votre déclaration de revenus fonciers avec TrackMyRent
Le déficit foncier se calcule à partir d’une seule donnée fiable : le montant exact de vos loyers encaissés sur l’année civile. Sans ce chiffre précis, impossible de déterminer le montant du déficit ni la part imputable sur le revenu global. TrackMyRent enregistre chaque loyer reçu, mois par mois et bien par bien : en fin d’année, les montants de l’année sont réunis, prêts à être additionnés pour votre formulaire 2044.
Pour les propriétaires qui gèrent plusieurs biens, dont certains en déficit et d’autres bénéficiaires, la vue de portefeuille de TrackMyRent montre en un coup d’œil les loyers encaissés par chaque appartement. Rapprochés de vos dépenses, ces chiffres facilitent l’anticipation avant le 31 décembre : identifier quel bien génère un déficit et si un paiement de travaux mérite d’être avancé ou différé.
L’historique complet des paiements, consultable à tout moment, constitue également une trace utile en cas de contrôle : montants reçus mois par mois, statut de chaque échéance. Ce suivi rigoureux, cumulé année après année, documente aussi le respect de la condition de location continue exigée pendant les trois années suivant l’imputation d’un déficit.
TrackMyRent ne remplace pas votre expert-comptable pour le calcul fiscal lui-même, mais il élimine la source d’erreur la plus fréquente : des données de loyers incomplètes ou dispersées au moment de la déclaration.
Essayer TrackMyRent gratuitement
À lire aussi
À lire aussi
Travaux déductibles des revenus fonciers : la liste complète (payez avant le 31 décembre)
Travaux déductibles des revenus fonciers : liste complète par catégorie, jurisprudence, règle du paiement et justificatifs. Agissez avant le 31 décembre.
Micro-foncier ou régime réel : quel régime choisir pour vos revenus locatifs ?
Micro-foncier ou régime réel : seuil de 15 000 €, abattement de 30 %, option pour 3 ans. Le comparatif chiffré pour choisir votre régime.
Facturation électronique 2026 : quels bailleurs sont concernés ?
Depuis le 1er septembre 2026, les bailleurs assujettis doivent pouvoir recevoir des e-factures. LMNP, SCI, location nue : ce que dit la DGFiP.
Simplifiez votre gestion locative
Suivi des loyers, quittances PDF et envoi en un clic par email, SMS ou WhatsApp.
Commencer gratuitementGratuit pour 2 biens · Aucune carte requise