Facturation électronique 2026 : quels bailleurs sont concernés ?
Depuis le 1er septembre 2026, les bailleurs assujettis doivent pouvoir recevoir des e-factures. LMNP, SCI, location nue : ce que dit la DGFiP.
La facturation électronique entre entreprises se met en place en France depuis le 1er septembre 2026. Issue de l’ordonnance n° 2021-1190 du 15 septembre 2021 et recalée par la loi de finances pour 2024, cette réforme ne concerne pas que les commerçants et les artisans : elle s’applique à tous les assujettis à la TVA, ce qui inclut certains bailleurs : locaux commerciaux avec option pour la TVA, meublés avec services para-hôteliers, bailleurs qui exercent une activité économique. À l’inverse, la DGFiP présume que le particulier ou la société civile qui loue son bien à titre privé n’est pas assujetti. Faisons le point, situation par situation.
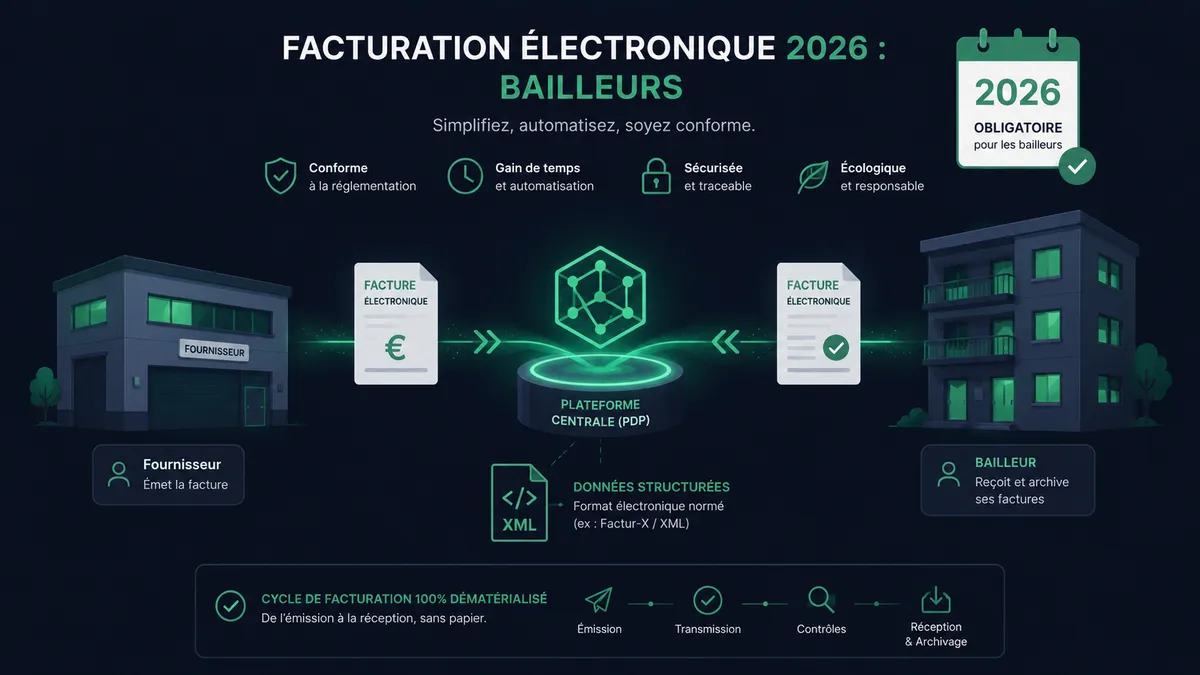
Dans ce guide, vous allez déterminer précisément si vous êtes concerné selon votre mode de détention (nom propre, SCI, LMNP), comprendre la différence essentielle entre obligation de réception et obligation d’émission, et savoir quelles démarches accomplir. Et pendant que la réforme s’occupe de vos factures, un outil comme TrackMyRent continue de s’occuper de l’essentiel : le suivi de vos loyers et l’envoi de vos quittances.
La réforme en bref : qui doit faire quoi, et quand
La réforme de la facturation électronique repose sur deux obligations distinctes, avec un calendrier progressif :
| Échéance | Obligation | Qui est concerné |
|---|---|---|
| 1er septembre 2026 | Recevoir les factures électroniques | Tous les assujettis à la TVA établis en France, quelle que soit leur taille |
| 1er septembre 2026 | Émettre des factures électroniques + e-reporting | Grandes entreprises et entreprises de taille intermédiaire (ETI) |
| 1er septembre 2027 | Émettre des factures électroniques + e-reporting | PME, TPE et micro-entreprises |
Concrètement, les factures entre professionnels (B2B) ne circuleront plus par email ou par courrier : elles transiteront par des plateformes agréées (PA, anciennement appelées « plateformes de dématérialisation partenaires » ou PDP), dans un format structuré (Factur-X, UBL ou CII). L’État n’offre pas de plateforme gratuite d’émission : le portail public de facturation se limite à un annuaire central des destinataires et à la concentration des données pour l’administration fiscale.
Le e-reporting complète le dispositif : les entreprises redevables de la TVA devront transmettre à la DGFiP les données de leurs transactions avec des particuliers (B2C) et avec l’étranger.
Deux notions fiscales font toute la différence pour un bailleur :
- Assujetti à la TVA : toute personne qui exerce une activité économique de manière indépendante, même si cette activité est exonérée de TVA. Mais la DGFiP pose une présomption : le particulier ou la société civile, non assujetti par ailleurs, qui loue un bien dont il est propriétaire agit à titre privé et n’est pas un assujetti (BOI-TVA-IMM-10-10-10-10, § 40 et 50 : l’encaissement de loyers ne suffit pas à caractériser une activité économique ; doctrine reprise dans sa fiche de septembre 2026 pour les loueurs).
- Redevable de la TVA : celui qui collecte effectivement la TVA sur ses recettes.
La quasi-totalité des loyers d’habitation sont exonérés de TVA (article 261 D du Code général des impôts). Pour un bailleur qui, lui, est assujetti, l’exonération dispense d’émettre, pas de recevoir : selon la DGFiP, il doit pouvoir recevoir des factures électroniques s’il dispose d’un numéro SIREN.
Êtes-vous concerné ? Le point selon votre situation
Bailleur particulier en nom propre, location nue : non concerné
Si vous louez un ou plusieurs logements nus, en votre nom propre, et que vous déclarez des revenus fonciers (déclaration 2044 ou micro-foncier), vous relevez de la gestion de votre patrimoine privé. Vous n’avez pas de numéro SIREN, pas de numéro de TVA intracommunautaire : vous êtes en dehors du dispositif.
Rien ne change pour vous au 1er septembre 2026. Vous continuez de percevoir vos loyers et de délivrer des quittances de loyer exactement comme aujourd’hui. C’est la situation de la grande majorité des bailleurs particuliers.
Loueur en meublé (LMNP ou LMP) : à vérifier selon votre situation
L’activité de location meublée relève des BIC et vous donne un numéro SIREN. La DGFiP distingue pourtant deux cas dans sa fiche « je suis un loueur en meublé » :
- Location meublée avec services para-hôteliers (au moins trois prestations parmi petit-déjeuner, ménage, linge de maison et accueil) : vous êtes assujetti et redevable, la réforme s’applique entièrement (voir plus bas).
- Location meublée classique, exonérée de TVA : le particulier qui loue son bien à titre privé est présumé non assujetti. Si vous êtes néanmoins assujetti, par exemple parce que vous exercez une autre activité économique ou avez opté pour une logique professionnelle, vous devez pouvoir recevoir des factures électroniques depuis le 1er septembre 2026, sans obligation d’émission ni d’e-reporting pour vos loyers exonérés.
En cas de doute, faites confirmer votre situation par votre expert-comptable ou votre service des impôts. Si vous devez seulement recevoir des factures, comparez les offres de réception seule des plateformes agréées.
SCI familiale en location nue : présumée non concernée
Une SCI qui loue des logements nus et n’exerce aucune autre activité économique est couverte par la même présomption que le particulier : elle agit à titre privé et n’est pas un assujetti à la TVA (BOI-TVA-IMM-10-10-10-10, § 40 et 50). Elle n’a donc ni obligation de réception, ni obligation d’émission.
La présomption peut être écartée : une SCI qui a opté pour la TVA sur des locaux professionnels, ou qui place ses opérations dans une logique d’entreprise, devient assujettie et entre dans le champ de la réforme (cas suivant).
Bailleur de locaux professionnels avec option TVA : réforme complète
Si vous louez des locaux commerciaux ou professionnels avec option pour la TVA (ou si votre activité y est soumise de plein droit), vous êtes assujetti et redevable. Vous cumulez alors toutes les obligations :
- Réception dès le 1er septembre 2026 ;
- Émission de vos factures de loyer au format électronique via une plateforme agréée — dès septembre 2026 si votre structure est une ETI ou une grande entreprise, à partir du 1er septembre 2027 pour la quasi-totalité des bailleurs (TPE/PME) ;
- E-reporting des transactions hors B2B domestique, selon le même calendrier.
Vos appels de loyers adressés à des locataires professionnels devront donc transiter par la plateforme, au format structuré, avec les nouvelles mentions obligatoires prévues par la réforme (la liste figure dans la documentation de la DGFiP sur impots.gouv.fr).
Para-hôtellerie et meublé de tourisme avec services : réforme complète
Si votre activité de location saisonnière inclut des prestations para-hôtelières (petit-déjeuner, ménage régulier, linge, accueil), vous êtes redevable de la TVA : réception dès 2026, émission et e-reporting selon votre taille (2027 pour les TPE/PME). Vos locations à des particuliers relèveront du e-reporting.
Tableau récapitulatif
| Situation | Réception (sept. 2026) | Émission | E-reporting |
|---|---|---|---|
| Particulier, location nue en nom propre | Non | Non | Non |
| LMNP/LMP, meublé classique exonéré | Présumé non concerné ; oui s’il est assujetti et a un SIREN | Non | Non |
| SCI de location nue, sans autre activité | Présumée non concernée | Non | Non |
| Bailleur locaux pro avec option TVA (TPE/PME) | Oui | Sept. 2027 | Sept. 2027 |
| Para-hôtellerie / meublé avec services | Oui | Sept. 2027 (TPE/PME) | Sept. 2027 (TPE/PME) |
Obligation de réception : les démarches
Si vous êtes dans le champ (bailleur assujetti, option TVA, para-hôtellerie), voici la marche à suivre.
Choisir une plateforme agréée. La DGFiP publie la liste officielle des plateformes agréées. Les critères de choix pour un bailleur non redevable sont simples : coût de la réception seule, simplicité de l’interface, et export des factures reçues. Si vous avez un expert-comptable, demandez-lui d’abord quelle plateforme il utilise : la plupart des cabinets ont retenu une solution et peuvent y rattacher leurs clients.
Être référencé dans l’annuaire central. C’est votre plateforme qui inscrit votre SIREN dans l’annuaire national des destinataires. C’est grâce à cet annuaire que vos fournisseurs sauront où adresser leurs factures. Sans inscription, un fournisseur ne pourra pas vous facturer électroniquement — et restera bloqué, puisque lui aura l’obligation d’émettre par ce canal.
Organiser la récupération des factures. Les factures ne vous parviendront plus par email : prenez l’habitude de les récupérer sur la plateforme (ou activez les notifications). Pour un bailleur au régime réel, ces factures sont les justificatifs de vos charges déductibles — leur bonne conservation reste indispensable en cas de contrôle.
Prévenir votre comptable si vous en avez un. Pour les LMNP au réel notamment, le cabinet comptable récupérera directement les factures via la plateforme, ce qui simplifie la tenue de votre comptabilité.
Quittance de loyer ou facture : ce qui change pour vos locataires
Bonne nouvelle : pour la location d’habitation à des particuliers, rien ne change dans la relation avec votre locataire.
Une quittance de loyer n’est pas une facture au sens de la TVA : c’est un document qui atteste du paiement du loyer et des charges. La réforme de la facturation électronique ne s’applique qu’aux factures entre assujettis (B2B). Votre locataire particulier n’est pas un assujetti : vous continuez de lui délivrer ses quittances comme avant, y compris par email au format PDF.
Seuls les bailleurs qui facturent des loyers soumis à TVA à des locataires professionnels (locaux commerciaux avec option TVA, para-hôtellerie B2B) devront faire passer ces factures par une plateforme agréée, à leur échéance d’émission.
Sanctions : ce que vous risquez en cas de non-conformité
Le Code général des impôts prévoit des amendes pour les factures qui auraient dû être émises au format électronique et ne l’ont pas été, et pour les données de transaction non transmises. Elles visent d’abord les assujettis tenus d’émettre ; leur montant et leurs conditions ont évolué avec les lois de finances successives : faites-les confirmer par votre expert-comptable ou votre service des impôts des entreprises avant votre échéance d’émission.
Pour un bailleur uniquement tenu à la réception (assujetti dont les loyers sont exonérés), le risque n’est pas tant l’amende que le blocage opérationnel : des fournisseurs qui ne peuvent pas vous adresser leurs factures dans les règles, des justificatifs de charges introuvables au moment de la déclaration, des relations commerciales compliquées.
Checklist du bailleur
- Identifiez votre statut : particulier ou SCI en location nue (présumés non concernés), loueur en meublé (à vérifier selon votre assujettissement), option TVA ou para-hôtellerie (réforme complète).
- Vérifiez votre immatriculation : si vous êtes LMNP, votre SIREN doit être actif et vos informations à jour.
- Choisissez une plateforme agréée dans la liste officielle de la DGFiP, en privilégiant une offre de réception seule si vous n’êtes pas redevable.
- Faites-vous référencer dans l’annuaire via votre plateforme.
- Informez vos fournisseurs récurrents (syndic, artisans, comptable) que vous êtes prêt à recevoir leurs factures électroniques.
- Si vous êtes redevable de la TVA, préparez dès maintenant l’échéance d’émission de septembre 2027 : mise à jour de vos modèles de facture avec les nouvelles mentions obligatoires, choix du format, test avec vos locataires professionnels.
En cas de doute sur votre statut d’assujetti, le site officiel de l’administration détaille le dispositif, et votre expert-comptable ou votre service des impôts des entreprises pourront confirmer votre situation particulière.
Gardez un suivi locatif irréprochable avec TrackMyRent
La facturation électronique concerne vos relations avec vos fournisseurs. Pour tout le reste de votre gestion locative, TrackMyRent reste votre poste de pilotage.
Un suivi des loyers toujours à jour. Que vous louiez en nom propre, en SCI ou en LMNP, TrackMyRent vous permet de suivre chaque mois les loyers payés, partiels ou en attente, bien par bien et locataire par locataire.
Des quittances conformes, envoyées en un clic. La réforme ne change rien aux quittances : TrackMyRent les génère en PDF, et vous les envoyez en un clic par email, SMS ou WhatsApp, avec un message tiré de vos modèles.
Un historique prêt pour votre comptable. L’historique de vos loyers encaissés, exportable en CSV avec le plan Pro, complète les factures fournisseurs reçues sur votre plateforme agréée : au moment de la déclaration, les loyers sont déjà consolidés.
Essayer TrackMyRent gratuitement
À lire aussi
À lire aussi
Travaux déductibles des revenus fonciers : la liste complète (payez avant le 31 décembre)
Travaux déductibles des revenus fonciers : liste complète par catégorie, jurisprudence, règle du paiement et justificatifs. Agissez avant le 31 décembre.
Déficit foncier : le mécanisme pour réduire vos impôts (à activer avant le 31 décembre)
Déficit foncier : imputez vos travaux sur le revenu global (jusqu'à 21 400 €), reportez le surplus, réduisez vos impôts. Mécanisme et exemple chiffré.
Micro-foncier ou régime réel : quel régime choisir pour vos revenus locatifs ?
Micro-foncier ou régime réel : seuil de 15 000 €, abattement de 30 %, option pour 3 ans. Le comparatif chiffré pour choisir votre régime.
Simplifiez votre gestion locative
Suivi des loyers, quittances PDF et envoi en un clic par email, SMS ou WhatsApp.
Commencer gratuitementGratuit pour 2 biens · Aucune carte requise