Travaux déductibles des revenus fonciers : la liste complète (payez avant le 31 décembre)
Travaux déductibles des revenus fonciers : liste complète par catégorie, jurisprudence, règle du paiement et justificatifs. Agissez avant le 31 décembre.
Les travaux déductibles des revenus fonciers ne se limitent pas à un vague principe de « rénovation » : le Code général des impôts distingue trois catégories précises, dont une seule est systématiquement exclue de toute déduction. Comprendre cette distinction, fixée par l’article 31 du CGI et précisée par le BOFiP, permet d’éviter deux erreurs opposées : déduire des travaux qui ne le sont pas, ou renoncer à des économies d’impôt légitimes par excès de prudence. Autre règle décisive et trop souvent ignorée : une charge n’est déductible que l’année de son paiement effectif, ce qui fait du 31 décembre une date charnière chaque année.
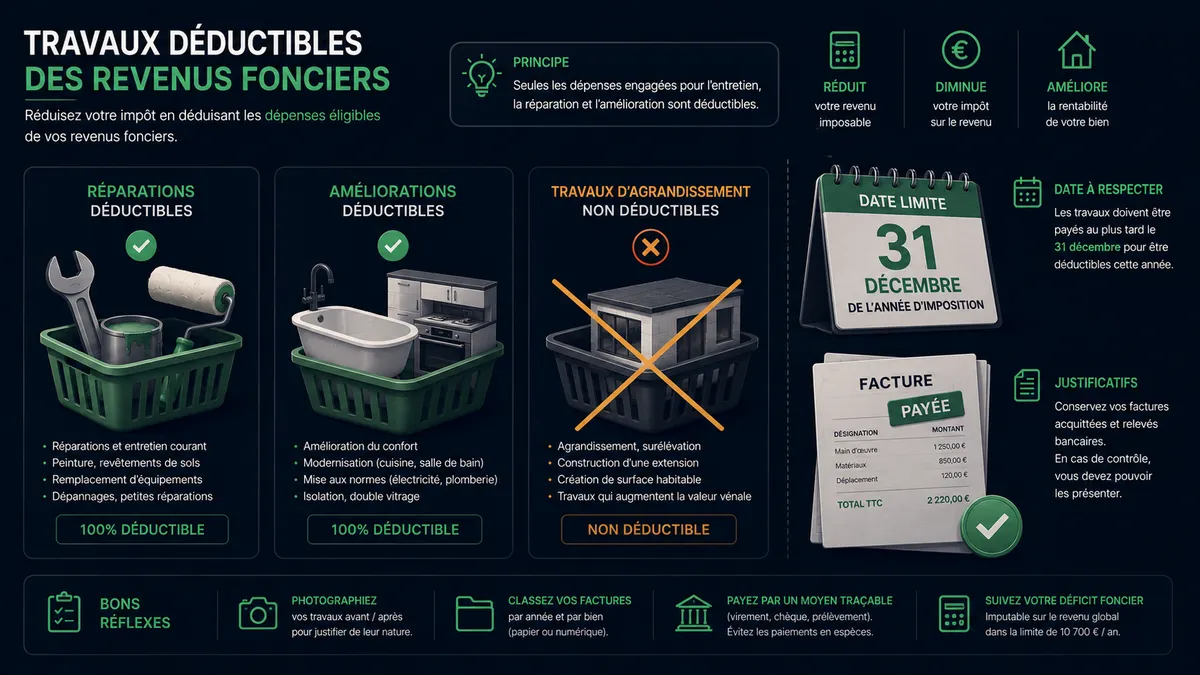
Ce guide dresse la liste complète des travaux déductibles par catégorie, avec des exemples concrets et les jurisprudences les plus utiles, détaille la règle du paiement et les justificatifs à conserver, et traite les cas particuliers (travaux payés par le locataire, charges de copropriété). Pour bien préparer votre déclaration en amont, TrackMyRent vous permet de retrouver à tout moment, mois par mois, vos loyers encaissés dans l’année, la donnée de base indispensable pour calculer l’impact fiscal réel de vos travaux.
Les trois catégories de travaux au regard de l’impôt
Le régime réel d’imposition des revenus fonciers, détaillé dans notre guide de la déclaration 2044, distingue trois catégories de dépenses, dont le traitement fiscal diffère radicalement.
Réparation et entretien : toujours déductibles
Les dépenses de réparation et d’entretien visent à maintenir ou remettre en état un immeuble, sans en modifier la consistance, l’agencement ou l’équipement initial. Elles sont intégralement déductibles l’année de leur paiement, sans plafond de montant.
Amélioration : déductibles pour l’habitation
Les dépenses d’amélioration apportent un équipement ou un élément de confort nouveau, sans modifier la structure de l’immeuble. Elles sont déductibles pour les locaux à usage d’habitation. Pour les locaux professionnels ou commerciaux, en revanche, seules les dépenses d’amélioration destinées à protéger ces locaux des effets de l’amiante ou à faciliter l’accueil des personnes handicapées sont déductibles — un cas de figure marginal pour la grande majorité des bailleurs particuliers, qui louent essentiellement des logements.
Construction, reconstruction, agrandissement : jamais déductibles
Les dépenses de construction, de reconstruction et d’agrandissement ne sont jamais déductibles des revenus fonciers, quel qu’en soit le montant ou l’objectif poursuivi. Elles s’ajoutent au prix d’acquisition du bien, ce qui réduira la plus-value imposable en cas de revente future, mais elles n’ont aucun effet sur l’impôt sur le revenu de l’année.
Liste détaillée des travaux déductibles et exclus
Voici un inventaire concret par catégorie, fondé sur la doctrine administrative et la jurisprudence constante en la matière. Seules comptent les dépenses que le propriétaire supporte : les charges d’entretien courant récupérables sur le locataire (entretien annuel de la chaudière, menues réparations) ne sont pas déductibles.
| Catégorie | Exemples déductibles |
|---|---|
| Réparation et entretien | Réfection de toiture à l’identique, ravalement de façade, remplacement de chaudière, remplacement de fenêtres à l’identique, réparation de plomberie ou d’électricité, remise en état de peinture |
| Amélioration (habitation) | Installation d’un chauffage central en remplacement de radiateurs électriques d’appoint, pose de double vitrage, installation d’une cuisine aménagée et équipée dans un logement qui en était dépourvu, création d’une salle d’eau dans un volume existant, isolation thermique par l’intérieur ou l’extérieur, installation d’un ascenseur dans l’immeuble, mise aux normes électriques, installation d’une VMC |
| Construction, reconstruction, agrandissement (jamais déductibles) | Construction d’une véranda, extension au sol, surélévation d’un étage, création d’un garage accolé, démolition-reconstruction, aménagements intérieurs d’une ampleur équivalente à une reconstruction, travaux qui augmentent la surface habitable |
Jurisprudences et cas classiques à connaitre
Certaines situations reviennent fréquemment et méritent une attention particulière, car la frontière entre catégories y est parfois ténue.
La cuisine équipée. Installer une cuisine aménagée et équipée dans un logement qui en était dépourvu est admis comme une dépense d’amélioration déductible, y compris pour l’électroménager intégré à l’installation (rescrit n° 2008/14 du 17 juin 2008, repris au BOFiP) : le confort est amélioré sans modification de la structure. En revanche, si l’installation nécessite d’abattre une cloison porteuse ou d’agrandir la pièce, l’opération peut basculer vers la reconstruction non déductible.
La création d’une salle de bains. Créer une salle d’eau dans un volume existant (par exemple en réaménageant une chambre ou un espace de rangement) constitue en principe une amélioration déductible. La création d’une salle de bains nécessitant une extension du bâti relève, elle, de la construction non déductible.
La réfection de toiture. Le remplacement à l’identique d’une toiture est un entretien déductible. Si l’opération s’accompagne d’une modification de la charpente ou d’un changement de pente augmentant le volume habitable (aménagement de combles perdus en combles habitables, par exemple), une partie des travaux peut être requalifiée en agrandissement.
L’isolation thermique. Qu’elle soit réalisée par l’intérieur ou par l’extérieur, l’isolation thermique est une dépense d’amélioration déductible, y compris lorsqu’elle permet de sortir le logement de la catégorie des passoires thermiques. Ces travaux ouvrent en outre droit, sous conditions, au plafond de déficit foncier majoré à 21 400 euros que nous détaillons dans notre article sur le déficit foncier.
L’ascenseur. L’installation d’un ascenseur dans un immeuble qui n’en possédait pas est une amélioration déductible, alors même qu’elle représente un investissement lourd et structurant pour l’immeuble.
Dans tous les cas limites, le point de vigilance est le même : une opération qui semble « améliorer le bien » peut basculer hors du champ du déficit foncier si elle s’apparente en réalité, par son ampleur, à une reconstruction ou à un agrandissement. En cas de doute sur un chantier important, demandez l’avis d’un expert-comptable avant d’engager les travaux plutôt qu’après.
La règle du paiement : déductible l’année où vous payez
C’est la règle la plus structurante, et la plus fréquemment ignorée : une dépense de travaux est déductible des revenus fonciers au titre de l’année de son paiement effectif, quelle que soit la date de la facture, du devis ou de la réalisation des travaux. Cette règle est précisée par le BOFiP : les dépenses déductibles d’une année sont celles effectivement acquittées par le propriétaire au cours de cette même année, et les acomptes sur travaux sont retenus l’année de leur versement, même si les travaux ne sont exécutés qu’une année ultérieure.
Concrètement, cela signifie :
- Une facture émise en novembre mais réglée en janvier de l’année suivante est déductible au titre de l’année du règlement, pas de l’année de la facture.
- Des travaux réalisés en 2025 mais payés en 2026 (litige avec l’artisan, facture reçue tardivement) sont déductibles au titre de 2026.
- Un acompte versé en décembre pour un chantier qui ne débute qu’au printemps suivant est déductible au titre de l’année du versement de l’acompte, et non de l’année de réalisation des travaux.
C’est précisément cette règle qui justifie d’agir avant le 31 décembre : si vous avez des factures en attente de règlement, un chantier terminé mais non soldé, ou un acompte à verser, régler ces sommes avant la fin de l’année civile permet de rattacher la charge à l’exercice en cours plutôt qu’au suivant. Pour un propriétaire dont les charges approchent 30 % de ses loyers, seuil à partir duquel le régime réel devient plus avantageux que le micro-foncier, ou qui cherche à maximiser un déficit foncier imputable sur le revenu global de l’année en cours, ce simple arbitrage de calendrier peut faire une différence de plusieurs centaines d’euros d’impôt.
Les justificatifs à conserver
Chaque charge déduite doit pouvoir être justifiée en cas de contrôle. Conservez systématiquement :
- Les factures nominatives, détaillant la nature des travaux, les matériaux utilisés et leurs caractéristiques (essentiel pour prouver qu’il s’agit bien d’un remplacement à l’identique et non d’une amélioration substantielle, ou pour justifier une performance énergétique).
- Les devis, utiles pour retracer la nature exacte de l’intervention en cas de contestation par l’administration.
- Les preuves de paiement : relevés bancaires, chèques encaissés, virements, avec leur date précise — c’est cette date qui détermine l’année de déduction, pas la date de la facture.
- Les diagnostics de performance énergétique (DPE) avant et après travaux, si vous visez le plafond de déficit foncier majoré pour sortie de passoire thermique.
Le délai de conservation de droit commun est de trois ans, correspondant au délai de reprise de l’administration fiscale. Il faut toutefois les garder plus longtemps lorsque les travaux ont créé un déficit : tant qu’un déficit reporté s’impute sur une année non prescrite, l’administration peut en vérifier l’origine (BOFiP), et une imputation sur le revenu global peut être remise en cause si le bien cesse d’être loué avant le 31 décembre de la troisième année qui suit.
Les travaux payés par le locataire
Un cas particulier mérite d’être clarifié : lorsque des travaux dans le logement sont pris en charge financièrement par le locataire plutôt que par le propriétaire, celui-ci ne peut évidemment pas les déduire de ses revenus fonciers, puisqu’il n’a rien payé. La règle du paiement effectif s’applique là aussi : seul celui qui règle effectivement la dépense peut la déduire.
Ce cas de figure reste rare, la loi imposant une répartition précise des travaux entre propriétaire et locataire. Pour la comprendre en détail — grosses réparations à la charge du propriétaire, réparations locatives et entretien courant à la charge du locataire — consultez notre guide sur qui paie les travaux en location, du locataire ou du propriétaire. Si le propriétaire rembourse a posteriori un locataire ayant avancé des travaux qui relevaient en réalité de sa charge, c’est la date du remboursement effectif par le propriétaire qui détermine l’année de déduction.
L’articulation avec le déficit foncier et l’augmentation de loyer
Les travaux déductibles n’ont d’intérêt fiscal réel que combinés à une bonne compréhension du déficit foncier : lorsque le total de vos charges (travaux compris) dépasse vos loyers de l’année, l’excédent hors intérêts d’emprunt s’impute sur votre revenu global dans la limite de 10 700 euros par an (jusqu’à 21 400 euros pour certains travaux de rénovation énergétique payés jusqu’au 31 décembre 2027). Nous détaillons entièrement ce mécanisme, ses plafonds et ses conditions dans notre article sur le déficit foncier.
Une question revient souvent : la déductibilité fiscale des travaux d’amélioration est-elle liée à la possibilité d’augmenter le loyer au renouvellement du bail ? La réponse est non : ce sont deux logiques indépendantes. La déductibilité fiscale dépend uniquement de la catégorie du travail au sens du CGI, tandis que la majoration de loyer après travaux d’amélioration obéit à des règles propres au droit du bail (accord du locataire, montant plafonné, zones tendues). Un même chantier peut donc être fiscalement déductible sans ouvrir droit à une hausse de loyer, ou inversement. Nous détaillons le calcul et les conditions de cette majoration dans notre guide sur l’augmentation du loyer après travaux.
Le cas des charges de copropriété liées à des travaux
Pour un bien en copropriété, les travaux votés en assemblée générale (ravalement, réfection de toiture, remplacement d’un ascenseur, isolation des parties communes) transitent par les appels de fonds du syndic. La règle de déductibilité reste la même : ce sont les provisions effectivement versées au syndic dans l’année qui sont déductibles, et non le montant total des travaux votés ni la date de leur réalisation.
Ces provisions font l’objet d’une régularisation l’année suivante, une fois les comptes de la copropriété approuvés : la fraction des provisions déduites l’année précédente qui correspond à des charges non déductibles ou récupérables sur le locataire est réintégrée (ligne 230 de la déclaration 2044). La qualification des travaux votés en AG (entretien, amélioration ou construction) suit exactement les mêmes règles que pour des travaux réalisés directement par le propriétaire dans son propre lot : un ravalement de façade est un entretien déductible, tandis que la construction d’un local à vélos neuf dans la cour de l’immeuble relève de la construction non déductible pour la quote-part de chaque copropriétaire.
Comment préparer votre déclaration avec TrackMyRent
Calculer l’impact fiscal réel de vos travaux suppose de connaitre avec précision vos revenus fonciers de l’année, avant même de raisonner sur vos charges. Le montant du déficit foncier, sa répartition entre la part imputable sur le revenu global et la part reportable, tout part d’un chiffre : le total de vos loyers bruts encaissés. TrackMyRent enregistre chaque loyer reçu, bien par bien et mois par mois : les montants de l’année restent réunis au même endroit, sans avoir à ressortir vos relevés bancaires en fin d’année.
Cette donnée est d’autant plus utile lorsque vous arbitrez le calendrier de paiement de vos travaux : savoir précisément où en sont vos revenus fonciers de l’année en cours permet d’estimer, avant de régler une facture, si celle-ci génèrera un déficit imputable sur le revenu global ou simplement un report sur les revenus fonciers futurs. Pour les propriétaires qui gèrent plusieurs biens, TrackMyRent présente ces informations par appartement : chaque charge se rattache au bien qu’elle concerne, mais le résultat foncier se calcule tous biens loués nus confondus.
L’historique complet de vos paiements de loyers, exportable en CSV avec le plan Pro, constitue enfin un point de départ fiable pour votre déclaration 2044, à compléter avec vos factures de travaux et justificatifs conservés par ailleurs.
Essayer TrackMyRent gratuitement
À lire aussi
À lire aussi
Déficit foncier : le mécanisme pour réduire vos impôts (à activer avant le 31 décembre)
Déficit foncier : imputez vos travaux sur le revenu global (jusqu'à 21 400 €), reportez le surplus, réduisez vos impôts. Mécanisme et exemple chiffré.
Micro-foncier ou régime réel : quel régime choisir pour vos revenus locatifs ?
Micro-foncier ou régime réel : seuil de 15 000 €, abattement de 30 %, option pour 3 ans. Le comparatif chiffré pour choisir votre régime.
Facturation électronique 2026 : quels bailleurs sont concernés ?
Depuis le 1er septembre 2026, les bailleurs assujettis doivent pouvoir recevoir des e-factures. LMNP, SCI, location nue : ce que dit la DGFiP.
Simplifiez votre gestion locative
Suivi des loyers, quittances PDF et envoi en un clic par email, SMS ou WhatsApp.
Commencer gratuitementGratuit pour 2 biens · Aucune carte requise