Micro-foncier ou régime réel : quel régime choisir pour vos revenus locatifs ?
Micro-foncier ou régime réel : seuil de 15 000 €, abattement de 30 %, option pour 3 ans. Le comparatif chiffré pour choisir votre régime.
Le choix entre micro-foncier et régime réel conditionne directement le montant de votre impôt sur vos revenus locatifs. Ce n’est pourtant pas un choix ponctuel à faire une fois pour toutes : il se réévalue chaque année (ou presque, une fois l’option engagée), en fonction du montant de vos loyers et de vos charges réelles. L’article 32 du Code général des impôts fixe le cadre du régime micro-foncier ; les articles 28 et 31 du CGI encadrent le régime réel. Faire le bon choix avant la fin de l’année peut représenter plusieurs centaines d’euros d’économie d’impôt.
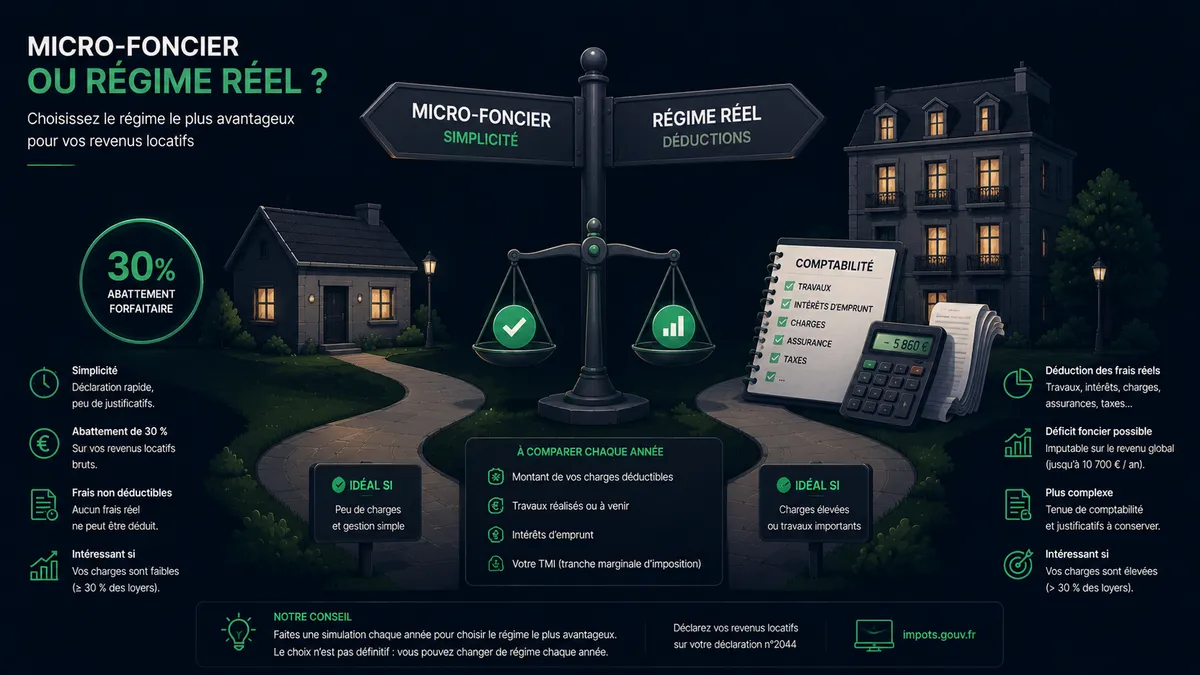
Ce guide compare en détail les deux régimes : conditions d’accès, fonctionnement, règle de décision, tableau comparatif, exemples chiffrés dans les deux sens, et modalités pratiques pour opter. TrackMyRent vous aide à y voir clair en centralisant l’ensemble de vos loyers encaissés sur l’année, bien par bien, pour objectiver la comparaison entre les deux régimes. Ce choix concerne autant les bailleurs expérimentés que les primo-investisseurs, pour qui notre checklist du premier investissement locatif constitue un utile complément.
Le régime micro-foncier : simplicité sous conditions
Le régime micro-foncier est le régime par défaut pour tout propriétaire dont les revenus fonciers bruts annuels ne dépassent pas 15 000 euros. Ce seuil s’apprécie par foyer fiscal, tous biens loués nus confondus, charges non comprises.
Son fonctionnement est d’une grande simplicité : vous reportez le montant total de vos loyers bruts perçus dans la case 4BE de votre déclaration 2042, sans avoir à remplir de formulaire 2044 ni à produire le moindre justificatif de charges. L’administration applique automatiquement un abattement forfaitaire de 30 %, censé couvrir l’ensemble de vos frais (entretien, assurance, gestion, taxe foncière), et vous impose sur les 70 % restants.
Conditions d’exclusion du micro-foncier
Le micro-foncier n’est pas accessible dans certaines situations, même sous le seuil de 15 000 euros :
- Biens relevant d’un régime spécial : monuments historiques, logements pour lesquels vous pratiquez un amortissement (Périssol, Besson neuf, Robien, Borloo neuf, ainsi que le nouveau dispositif d’amortissement créé par la loi de finances pour 2026, réservé au régime réel) ou une déduction spécifique (Besson ancien, Borloo ancien, Cosse, conventionnement Anah), logements ouvrant droit à la réduction d’impôt Loc’Avantages. À l’inverse, les réductions d’impôt Pinel, Denormandie, Duflot, Scellier ou Malraux n’excluent pas du micro-foncier, selon le BOFiP.
- Parts de sociétés immobilières : les associés de sociétés non soumises à l’impôt sur les sociétés (SCPI notamment) et les porteurs de parts de fonds de placement immobilier n’ont accès au micro-foncier que s’ils détiennent aussi en direct au moins un bien loué nu ; des parts de SCPI ayant elles-mêmes pratiqué un amortissement (Robien, Borloo) en excluent.
- Location meublée : le micro-foncier ne concerne que la location nue. Pour un logement meublé, c’est le régime du micro-BIC qui s’applique, selon des règles différentes détaillées plus bas.
Consultez la fiche officielle du micro-foncier sur service-public.fr pour les cas particuliers.
Le régime réel : déduire ce que vous dépensez réellement
Le régime réel est obligatoire au-delà de 15 000 euros de revenus fonciers bruts annuels, et optionnel en deçà de ce seuil. Sous ce régime, vous déclarez vos loyers bruts encaissés puis déduisez l’intégralité de vos charges réellement supportées : travaux d’entretien, de réparation et d’amélioration, primes d’assurance, frais de gestion, taxe foncière (hors TEOM) et intérêts d’emprunt. Le détail complet de ces charges déductibles et le remplissage ligne par ligne du formulaire 2044 sont expliqués dans notre guide de la déclaration des revenus fonciers.
Si vos charges dépassent vos loyers, vous constatez un déficit foncier, imputable sur votre revenu global dans la limite de 10 700 euros par an (21 400 euros pour certains travaux de rénovation énergétique) — un mécanisme que le micro-foncier ne permet jamais de mobiliser, faute de prise en compte individuelle des charges. Nous détaillons entièrement ce dispositif dans notre article sur le déficit foncier. Notez que la taxe foncière déductible au régime réel s’entend hors taxe d’enlèvement des ordures ménagères (TEOM), une charge récupérable sur le locataire.
L’option pour le régime réel : un engagement de trois ans
Lorsque vous êtes sous le seuil de 15 000 euros mais que vous choisissez volontairement le régime réel, cette option est exercée pour une durée de trois ans, irrévocable pendant cette période. En pratique, aucune démarche administrative séparée n’est requise : le simple dépôt d’une déclaration 2044 vaut option pour le régime réel, dans le délai de dépôt de la déclaration de revenus.
L’option ne produit ses effets que tant que vous demeurez, de manière continue, dans le champ du micro-foncier : si vos loyers dépassent 15 000 euros, le régime réel s’impose de toute façon. Passé le terme de la période triennale, si vous continuez à déposer une déclaration 2044, vous êtes réputé exercer une option annuelle tacite pour le régime réel. Pour revenir au micro-foncier, il suffit de ne plus déposer de 2044 l’année suivante, à condition de rester éligible au régime simplifié.
Attention à la portée de cet engagement : si vous optez pour le régime réel une année où vos travaux sont exceptionnellement élevés, vous restez engagé dans ce régime pendant trois ans, y compris pour les années suivantes où vos charges seront redevenues plus faibles. Ce n’est pas nécessairement un problème si le réel demeure malgré tout plus avantageux, mais c’est un point à anticiper avant d’opter.
La règle de décision : le seuil des 30 % de charges
La comparaison entre les deux régimes se résume à une règle arithmétique simple : si vos charges déductibles réelles dépassent 30 % de vos loyers bruts, le régime réel est plus avantageux. En dessous de ce seuil, l’abattement forfaitaire du micro-foncier vous fait gagner davantage que les charges réelles ne le permettraient.
Cette règle doit s’apprécier sur la durée, pas seulement l’année en cours. Un crédit immobilier en cours de remboursement génère des intérêts d’emprunt élevés en début de prêt (souvent bien au-delà de 30 % des loyers), qui diminuent progressivement. Des travaux ponctuels importants peuvent faire basculer une seule année dans le réel avant de revenir naturellement sous le seuil des 30 %. C’est précisément pour cette raison que l’engagement de trois ans du régime réel doit être soupesé : mieux vaut projeter votre situation sur plusieurs années que sur le seul exercice en cours.
Tableau comparatif
| Critère | Micro-foncier | Régime réel |
|---|---|---|
| Seuil d’accès | Loyers bruts ≤ 15 000 €/an | Obligatoire au-delà de 15 000 €, optionnel en dessous |
| Formalité déclarative | Case 4BE du 2042, aucun justificatif | Formulaire 2044, justificatifs à conserver |
| Charges prises en compte | Abattement forfaitaire de 30 % | Charges réelles, poste par poste |
| Déficit foncier possible | Non | Oui, imputable sur le revenu global (plafond 10 700 €/21 400 €) |
| Durée d’engagement | Aucune, réversible chaque année | Option de 3 ans si choisie volontairement |
| Intérêt principal | Simplicité, charges réelles faibles | Charges réelles > 30 % des loyers, travaux, crédit en cours |
Exemple chiffré n° 1 : le micro-foncier gagnant
Mme Petit loue un studio nu à Angers, sans crédit en cours (bien payé comptant), pour 500 euros par mois.
| Poste | Montant annuel |
|---|---|
| Loyers bruts encaissés | 6 000 euros |
| Taxe foncière | 380 euros |
| Assurance PNO | 120 euros |
| Frais de gestion (forfait) | 20 euros |
| Total charges réelles | 520 euros |
Ses charges réelles représentent 8,7 % de ses loyers bruts, très en dessous du seuil des 30 %.
- En micro-foncier : abattement de 30 % sur 6 000 euros = 1 800 euros. Revenu imposable : 4 200 euros.
- En régime réel : loyers (6 000 euros) moins charges (520 euros). Revenu imposable : 5 480 euros.
Le micro-foncier lui fait économiser 1 280 euros de base imposable, soit, à une TMI de 30 % et des prélèvements sociaux de 17,2 %, une économie d’impôt de 1 280 × 47,2 % = 604 euros par an. Pour Mme Petit, rester en micro-foncier est la décision évidente.
Exemple chiffré n° 2 : le régime réel gagnant
M. Nguyen loue un appartement à Grenoble, financé à crédit, pour 750 euros par mois.
| Poste | Montant annuel |
|---|---|
| Loyers bruts encaissés | 9 000 euros |
| Intérêts d’emprunt | 2 400 euros |
| Taxe foncière | 650 euros |
| Assurance PNO et GLI | 380 euros |
| Charges de copropriété non récupérables | 310 euros |
| Frais de gestion (forfait) | 20 euros |
| Total charges réelles | 3 760 euros |
Ses charges réelles représentent 41,8 % de ses loyers bruts, bien au-delà du seuil des 30 %.
- En micro-foncier : abattement de 30 % sur 9 000 euros = 2 700 euros. Revenu imposable : 6 300 euros.
- En régime réel : loyers (9 000 euros) moins charges (3 760 euros). Revenu imposable : 5 240 euros.
Le régime réel réduit sa base imposable de 1 060 euros supplémentaires par rapport au micro-foncier, soit une économie d’impôt de 1 060 × 47,2 % = 500 euros par an (TMI 30 % + prélèvements sociaux 17,2 %). Si M. Nguyen engage en plus des travaux d’amélioration dans l’année, ses charges peuvent dépasser ses loyers et générer un déficit foncier imputable sur son revenu global, amplifiant encore l’avantage du régime réel.
L’articulation avec le déficit foncier
Le régime réel n’est pas qu’une question d’abattement plus favorable : c’est aussi la seule porte d’entrée vers le déficit foncier. Si vous prévoyez des travaux importants (toiture, chaudière, rénovation énergétique), il est indispensable d’être au régime réel l’année du paiement de ces travaux pour pouvoir constater et imputer le déficit correspondant. Un propriétaire qui reste en micro-foncier par habitude, alors qu’il vient de financer 15 000 euros de travaux, perd purement et simplement l’avantage fiscal de ces dépenses. Nous détaillons l’ensemble du mécanisme, ses plafonds et ses règles de report dans notre article dédié au déficit foncier.
Le cas de la location meublée : un régime différent
Cet article ne concerne que la location nue. Si votre bien est loué meublé, vos revenus relèvent des bénéfices industriels et commerciaux (BIC), et non des revenus fonciers. Le régime simplifié équivalent au micro-foncier s’appelle le micro-BIC, avec un seuil et un abattement différents pour une location meublée de longue durée (83 600 euros de recettes annuelles et 50 % d’abattement pour les revenus 2026, contre 77 700 euros pour les revenus 2025, et 15 000 euros et 30 % en micro-foncier). Le régime réel BIC permet en outre de pratiquer l’amortissement du bien et du mobilier. En location nue, l’amortissement n’existe que dans des dispositifs particuliers, comme celui créé par la loi de finances pour 2026, réservé à des logements neufs ou rénovés d’un immeuble collectif, loués au moins neuf ans à un loyer plafonné. Nous détaillons l’ensemble de ces règles, propres au statut de loueur en meublé non professionnel, dans notre guide complet du LMNP.
Comment opter concrètement pour le régime réel
Aucune case à cocher ni formulaire d’option séparé n’existe : l’option pour le régime réel se matérialise simplement par le dépôt d’une déclaration 2044 (ou 2044 spéciale pour certains dispositifs), dans le délai de dépôt de votre déclaration de revenus habituelle. Concrètement :
- Vous remplissez le formulaire 2044 avec le détail de vos loyers bruts et de vos charges réelles pour l’année écoulée.
- Le résultat foncier (bénéfice ou déficit) est reporté automatiquement sur votre déclaration 2042, case 4BA (bénéfice) ou 4BB/4BC (déficit).
- Le simple fait d’avoir déposé ce formulaire vaut option pour le régime réel, pour trois ans si vous étiez auparavant éligible au micro-foncier.
Aucune démarche préalable n’est nécessaire avant le 31 décembre pour « activer » l’option elle-même : elle se joue au moment de la déclaration de revenus, au printemps suivant. En revanche, la décision sous-jacente se prend avant le 31 décembre, car elle conditionne le comportement à adopter sur la fin d’année.
Pourquoi décider avant la fin de l’année
Deux raisons pratiques imposent d’anticiper ce choix avant le 31 décembre, et non au moment de la déclaration au printemps suivant.
Le montant des charges payées dans l’année dépend de vos décisions du dernier trimestre. Si vous approchez du seuil des 30 % de charges sans le dépasser, régler une facture de travaux avant plutôt qu’après le 31 décembre peut faire basculer l’année entière vers le régime réel plus avantageux — ou l’inverse, si vous souhaitez rester en micro-foncier, en différant un paiement non urgent à janvier.
Le montant même de vos loyers bruts encaissés dans l’année détermine votre éligibilité au micro-foncier. Un propriétaire dont les loyers cumulés de plusieurs biens approchent 15 000 euros doit surveiller ce seuil en fin d’année : un encaissement décalé (retard de paiement récupéré en décembre plutôt qu’en janvier suivant) peut faire franchir le plafond et rendre le régime réel obligatoire pour l’année, qu’on l’ait anticipé ou non.
Anticiper ces deux paramètres avant le 31 décembre, plutôt que de les découvrir au moment de remplir sa déclaration, permet de choisir le régime le plus favorable en connaissance de cause, et non par défaut.
Comment TrackMyRent vous aide à décider
La décision entre micro-foncier et régime réel repose avant tout sur une donnée : le montant exact de vos loyers bruts encaissés sur l’année. TrackMyRent enregistre chaque loyer reçu, bien par bien et mois par mois : les encaissements de l’année en cours sont réunis au même endroit, à jour en temps réel.
Pour les propriétaires proches du seuil des 15 000 euros, cette visibilité en continu est précieuse : elle permet de savoir, dès le mois de novembre, si l’année basculera au-dessus ou en dessous du seuil, et d’ajuster en conséquence les décisions de paiement de charges.
Pour les propriétaires qui gèrent plusieurs biens, TrackMyRent centralise les loyers de l’ensemble du portefeuille, ce qui est indispensable puisque le seuil de 15 000 euros s’apprécie par foyer fiscal, tous biens confondus, et non bien par bien. L’historique complet des paiements, exportable en CSV avec le plan Pro, sert ensuite de base fiable pour remplir la déclaration 2042 ou le formulaire 2044, quel que soit le régime retenu.
Essayer TrackMyRent gratuitement
À lire aussi
À lire aussi
Travaux déductibles des revenus fonciers : la liste complète (payez avant le 31 décembre)
Travaux déductibles des revenus fonciers : liste complète par catégorie, jurisprudence, règle du paiement et justificatifs. Agissez avant le 31 décembre.
Déclaration des revenus fonciers 2026 : formulaire 2044, régimes et calculs
Guide complet pour déclarer vos revenus fonciers en 2026. Micro-foncier ou régime réel, formulaire 2044, charges déductibles et cas pratique chiffré.
Déficit foncier : le mécanisme pour réduire vos impôts (à activer avant le 31 décembre)
Déficit foncier : imputez vos travaux sur le revenu global (jusqu'à 21 400 €), reportez le surplus, réduisez vos impôts. Mécanisme et exemple chiffré.
Simplifiez votre gestion locative
Suivi des loyers, quittances PDF et envoi en un clic par email, SMS ou WhatsApp.
Commencer gratuitementGratuit pour 2 biens · Aucune carte requise