Assurance loyers impayés (GLI) : conditions, coût et comparatif
GLI 2026 : ce que couvre l'assurance loyers impayés, conditions d'éligibilité, coût, franchise, comparatif caution/Visale et pièges à éviter.
L’assurance loyers impayés (GLI) est un contrat souscrit par le propriétaire bailleur auprès d’un assureur privé pour se prémunir contre le défaut de paiement du loyer, les dégradations locatives et les frais de procédure en cas de contentieux. Contrairement à un garant personne physique ou à la garantie Visale, la GLI repose sur un mécanisme assurantiel classique : une prime annuelle en échange d’une couverture définie contractuellement, avec ses franchises et ses plafonds. Bien choisie, elle sécurise durablement un investissement locatif ; mal comprise, elle peut décevoir au pire moment, lorsque l’impayé survient réellement.
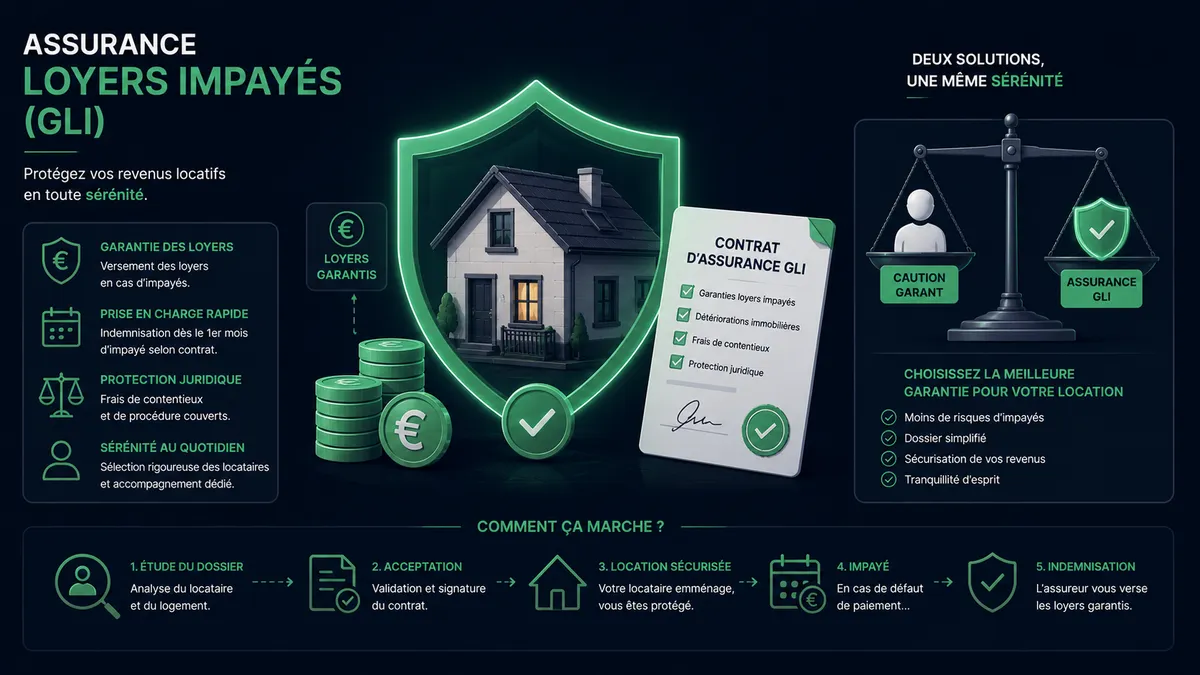
Ce guide détaille ce que couvre réellement une GLI, les conditions d’éligibilité imposées au locataire, le coût réel en 2026, un comparatif complet avec la caution solidaire et la garantie Visale, les règles de non-cumul, les franchises et plafonds à vérifier avant de signer, la procédure de déclaration de sinistre et les pièges les plus fréquents. TrackMyRent vous permet de détecter un impayé dès le premier jour de retard, un facteur déterminant pour respecter les délais de déclaration imposés par votre assureur.
Ce que couvre une GLI
Une garantie loyers impayés couvre en principe quatre grands types de risques, avec des niveaux de garantie qui varient sensiblement d’un assureur à l’autre.
Les loyers et charges impayés
C’est le cœur de la garantie : l’assureur prend en charge les loyers et charges non réglés par le locataire, dans la limite d’un plafond annuel et d’une durée maximale d’indemnisation définis au contrat (voir plus loin). Certains contrats couvrent également les loyers dus pendant la procédure d’expulsion, le temps que le locataire quitte effectivement le logement.
Les dégradations locatives
Au-delà de l’impayé pur, la plupart des contrats GLI incluent une garantie contre les dégradations locatives constatées à la sortie du locataire, au-delà de ce que couvre le dépôt de garantie. Cette garantie a son propre plafond, fixé au contrat et très variable d’un assureur à l’autre ; elle joue sur la base d’une comparaison entre l’état des lieux d’entrée et de sortie.
Les frais de contentieux et de procédure
La GLI inclut fréquemment une protection juridique : honoraires d’avocat, frais de commissaire de justice pour la signification des actes, frais de procédure devant le tribunal en cas de recours contentieux contre le locataire défaillant. Ce volet peut représenter une économie substantielle : une procédure d’expulsion enchaîne plusieurs actes de commissaire de justice et, souvent, des honoraires d’avocat.
Le départ furtif et l’abandon de logement
Certains contrats couvrent spécifiquement l’abandon de logement ou le départ furtif du locataire sans préavis ni restitution des clés, une situation qui complique juridiquement la reprise du bien par le propriétaire tant qu’un constat d’abandon en bonne et due forme n’a pas été établi.
Conditions d’éligibilité du locataire
L’éligibilité à la GLI s’apprécie du côté du locataire, pas du bailleur : c’est le profil du candidat locataire qui détermine si l’assureur accepte de garantir le bail.
Le taux d’effort, critère central
La plupart des assureurs exigent que le locataire justifie de revenus nets mensuels d’environ trois fois le montant du loyer charges comprises, soit un taux d’effort maximal de l’ordre de 33 %. Le seuil exact dépend du contrat, certains assureurs se montrant plus souples pour des dossiers par ailleurs solides.
Le type de contrat de travail
Un CDI hors période d’essai reste le profil le plus largement accepté sans condition complémentaire. Les CDD, l’intérim, le statut d’indépendant ou de profession libérale sont généralement éligibles, mais avec des exigences renforcées : ancienneté minimale, garant complémentaire parfois requis, ou exclusion selon les assureurs les plus stricts.
Le cas du locataire déjà en place
Point souvent méconnu : de nombreux contrats acceptent de garantir un locataire déjà en place, souscrit en cours de bail. Les conditions varient d’un assureur à l’autre, mais elles portent alors surtout sur l’historique de paiement : le locataire doit être à jour de ses loyers et n’avoir connu aucun retard sur une période récente, souvent les six derniers mois. Vérifiez au contrat si les critères de revenus s’appliquent encore dans ce cas.
Combien coûte une GLI en 2026
Le coût d’une GLI s’exprime en pourcentage du loyer annuel charges comprises. Les tarifs publiés par les assureurs et courtiers se situent le plus souvent entre 2 % et 5 %, selon l’étendue des garanties et le profil du locataire. Pour un loyer de 900 euros charges comprises (10 800 euros par an), cela représente entre 216 et 540 euros par an, soit environ 18 à 45 euros par mois.
Un coût largement compensé par la déductibilité fiscale
Pour un bailleur imposé au régime réel des revenus fonciers, la prime de GLI fait partie des primes d’assurance déductibles des revenus fonciers, au même titre que la prime d’assurance propriétaire non occupant (PNO) ou les frais de gestion. Le coût net après impôt est donc sensiblement inférieur au montant affiché.
En revanche, un bailleur au régime micro-foncier (revenus fonciers bruts jusqu’à 15 000 euros par an) ne peut pas déduire la prime de GLI : l’abattement forfaitaire de 30 % est réputé couvrir l’ensemble des charges, y compris cette assurance. Le choix du régime fiscal a donc un impact direct sur le coût réel de la garantie.
GLI, caution solidaire et Visale : le comparatif
Trois dispositifs coexistent pour se protéger d’un impayé, avec des logiques radicalement différentes. Voici un tableau comparatif pour choisir en connaissance de cause.
| Critère | GLI | Caution solidaire | Garantie Visale |
|---|---|---|---|
| Nature | Contrat d’assurance privé, payant | Engagement d’un tiers (proche du locataire) | Cautionnement gratuit d’Action Logement |
| Coût pour le bailleur | Environ 2 % à 5 % du loyer annuel | Gratuit | Gratuit |
| Éligibilité locataire | Taux d’effort autour de 33 %, CDI privilégié | Dépend uniquement de la solidité du garant | Restreinte : jeunes de 18 à 30 ans, salariés de plus de 30 ans gagnant au plus 1 710 € nets par mois (sous conditions) |
| Loyers impayés | Selon plafond contractuel | Dans la limite du montant inscrit dans l’acte de cautionnement | Jusqu’à 36 mois d’impayés survenus dans les 3 premières années du bail (parc privé) |
| Dégradations | Selon plafond contractuel | Dans la limite du montant inscrit dans l’acte de cautionnement | 2 mois de loyer et charges maximum |
| Frais de contentieux | Souvent inclus | Selon l’acte de cautionnement | Non prévus par la garantie |
| Déductibilité fiscale | Oui, au régime réel | Sans objet | Sans objet |
| Plafond de loyer applicable | Selon le contrat | Aucun | 1 940 € (Île-de-France) / 1 575 € (agglomérations de plus de 100 000 habitants) / 1 365 € (ailleurs) ; étudiants : 1 000 / 840 / 680 € |
| Cumul avec une autre garantie | Pas de caution en plus (sauf étudiant/apprenti) | Interdite en plus d’une GLI (sauf étudiant/apprenti) ou de Visale | Exclusive de toute autre garantie (caution ou assurance) |
Quand privilégier la GLI
La GLI reste la solution la plus large : elle ne dépend pas de l’âge ou des revenus plafonnés du locataire, n’est pas limitée aux trois premières années du bail comme Visale, admet souvent des loyers plus élevés et inclut fréquemment une protection juridique absente des deux autres dispositifs. Elle convient particulièrement aux loyers élevés, hors plafonds Visale, ou lorsque le locataire ne dispose d’aucun garant personne physique solide.
Quand privilégier Visale ou la caution
Si le locataire est éligible à Visale (jeune de 18 à 30 ans, étudiant, salarié de plus de 30 ans aux revenus modestes, sous conditions), la gratuité totale du dispositif en fait un choix évident sur le plan économique. Pour un étudiant ou un apprenti disposant de parents solvables prêts à se porter garants, la caution solidaire classique reste la solution la plus simple, sans démarche ni prime à payer. Pour approfondir ce dispositif spécifique, consultez notre guide sur la caution solidaire et le garant en location.
La règle du non-cumul et ses exceptions
L’article 22-1 de la loi du 6 juillet 1989, dans sa rédaction issue de la loi Boutin (loi MOLLE du 25 mars 2009), interdit au bailleur qui a souscrit une assurance garantissant les obligations locatives du locataire d’exiger en plus le cautionnement d’un tiers, à peine de nullité de ce cautionnement. Le raisonnement est simple : le locataire ne doit pas se retrouver doublement garanti au bénéfice exclusif du bailleur, sans contrepartie pour lui.
L’exception concerne les logements étudiants et les apprentis. Dans ce cas précis, un étudiant qui loue seul un studio peut avoir ses parents comme garants tout en permettant au bailleur de souscrire une GLI en complément : les deux dispositifs se cumulent alors légalement. Le bailleur a intérêt à conserver la preuve du statut au moment de la signature (certificat de scolarité, contrat d’apprentissage).
La garantie Visale obéit à une règle encore plus stricte, fixée par ses propres conditions : c’est un contrat de cautionnement exclusif de toute autre garantie, caution comme assurance. Un bail garanti par Visale ne peut donc être assorti ni d’une GLI ni d’un garant personne physique, étudiant ou non.
Franchise, plafonds et durée : ce qu’il faut vérifier avant de signer
Le prix affiché d’une GLI ne dit rien de sa qualité réelle. Trois paramètres techniques déterminent la protection effective offerte par le contrat.
La franchise ou délai de carence
La franchise correspond à la part de l’impayé, souvent exprimée en mois de loyer, qui reste à la charge du bailleur avant toute indemnisation ; le délai de carence, à la période qui suit la souscription pendant laquelle un sinistre n’est pas couvert. Certains contrats n’en prévoient aucun, d’autres en cumulent. S’y ajoute le délai d’instruction du dossier : le premier versement de l’assureur intervient rarement dès le mois qui suit l’impayé, un délai à anticiper dans votre trésorerie personnelle.
Le plafond d’indemnisation
Le plafond de garantie correspond au montant maximum indemnisé par sinistre sur toute sa durée ; il se chiffre le plus souvent en dizaines de milliers d’euros et varie sensiblement d’un contrat à l’autre. Pour un loyer élevé, un impayé qui s’étale sur plusieurs années peut épuiser un plafond modeste avant la fin de la procédure judiciaire.
La durée maximale d’indemnisation
Selon les assureurs, la durée d’indemnisation est limitée (par exemple à 12, 24 ou 36 mois) ou illimitée. Lorsqu’elle est limitée, au-delà du plafond, même si la procédure judiciaire se poursuit, l’assureur cesse de verser une indemnisation — un point à comparer attentivement entre les offres, en particulier pour les biens situés dans des juridictions où les délais de procédure sont réputés longs.
Le délai de déclaration du sinistre
Chaque contrat fixe un délai de déclaration du sinistre, parfois court, à compter du premier impayé ; le dépasser peut entraîner la déchéance de la garantie. Lisez cette clause avant tout impayé : un bailleur qui suit ses encaissements de façon irrégulière peut dépasser ce délai sans même s’en rendre compte, en particulier lorsqu’il gère plusieurs biens.
Comment déclarer un sinistre GLI : la procédure
En cas d’impayé, la rapidité de réaction conditionne directement l’indemnisation.
- Détecter l’impayé sans délai. Un suivi rigoureux des encaissements, mois par mois, est indispensable pour ne pas dépasser le délai de déclaration. Avec TrackMyRent, chaque loyer non enregistré à l’échéance apparaît immédiatement dans votre tableau de bord, ce qui vous évite de découvrir un retard plusieurs semaines après sa survenance.
- Relancer le locataire par les canaux habituels (SMS, email, courrier simple), en conservant une trace de chaque échange — ces preuves seront demandées par l’assureur.
- Déclarer le sinistre auprès de l’assureur dans le délai contractuel, généralement via un espace en ligne dédié, en joignant le bail, l’état des lieux, les quittances antérieures et le décompte précis des sommes dues.
- Envoyer une mise en demeure par lettre recommandée avec accusé de réception, souvent exigée par l’assureur comme préalable à l’indemnisation.
- Laisser l’assureur prendre le relais : une fois le dossier validé, il verse les indemnités selon les modalités du contrat, puis se retourne lui-même contre le locataire par subrogation pour récupérer les sommes avancées, y compris devant le tribunal si nécessaire.
Pour une méthode complète de relance avant d’en arriver à la déclaration de sinistre, consultez notre guide sur comment relancer un locataire pour loyer impayé, ainsi que notre guide général sur le loyer impayé : que faire.
Les pièges des contrats GLI à éviter
Choisir uniquement sur le prix
Par exemple, un contrat à 2,2 % du loyer avec un plafond de 50 000 euros et une franchise de trois mois protège nettement moins qu’un contrat à 3,5 % sans franchise et avec un plafond de 100 000 euros. Après déduction fiscale, l’écart de prime réel entre les deux devient minime au regard de la différence de protection.
Le loyer en espèces ou sous-évalué
Un loyer payé en espèces sans quittance, ou un loyer volontairement sous-évalué dans le bail par rapport au montant réellement perçu, constitue une cause fréquente de refus d’indemnisation : l’assureur ne couvre que ce qui figure noir sur blanc dans le contrat de location.
Souscrire après la signature du bail
La GLI doit en principe être souscrite avant ou au moment de la signature du bail, sur la base du dossier du locataire entrant. Un bailleur qui attend plusieurs mois après l’entrée dans les lieux pour souscrire s’expose à un refus si la situation du locataire a changé entre-temps, ou à une exclusion des sinistres déjà en germe.
Négliger les clauses d’exclusion
Chaque contrat comporte des clauses d’exclusion spécifiques : impayés déjà connus avant la souscription, logement non conforme aux normes de décence, absence d’état des lieux d’entrée. Lisez ces clauses avec la même attention que le tableau des garanties.
Sécuriser votre GLI avec TrackMyRent
Une bonne GLI ne compense jamais un suivi de paiement défaillant : elle protège financièrement, mais ne dispense pas de réagir vite. Le délai de déclaration de sinistre prévu par le contrat est le talon d’Achille de nombreux bailleurs qui gèrent leurs encaissements de façon manuelle ou irrégulière.
TrackMyRent affiche en temps réel le statut de chaque loyer — payé, partiel, non payé — pour chacun de vos biens et locataires. Vous identifiez un impayé dès le premier jour de retard, ce qui vous laisse le temps nécessaire pour relancer le locataire à l’amiable puis, si la situation persiste, déclarer le sinistre à votre assureur bien avant l’expiration du délai contractuel. L’historique complet des paiements et les quittances déjà émises constituent par ailleurs une partie significative du dossier à transmettre à l’assureur lors d’une déclaration de sinistre.
Pour les propriétaires qui gèrent plusieurs biens couverts par des contrats GLI différents, la vue portefeuille de TrackMyRent signale d’un coup d’œil chaque bien dont le loyer est en retard ; il reste à appliquer à chacun le délai de déclaration prévu par son contrat.
Essayer TrackMyRent gratuitement
À lire aussi
À lire aussi
Garantie Visale : tout comprendre pour se protéger des loyers impayés
Depuis le 6 janvier 2026, Visale couvre les 3 premières années du bail (36 mensualités en location vide). Plafonds, éligibilité, démarches.
Comment relancer un locataire pour loyer impayé : guide étape par étape
Écrivez gratuitement la relance d'un loyer impayé : rappel amiable ou mise en demeure, total dû, signalement CAF, commandement de payer et délais.
Loyer impayé : que faire quand un locataire ne paie plus ?
Votre locataire ne paie plus son loyer ? Découvrez les étapes à suivre : relance amiable, mise en demeure, recours légaux et prévention.
Simplifiez votre gestion locative
Suivi des loyers, quittances PDF et envoi en un clic par email, SMS ou WhatsApp.
Commencer gratuitementGratuit pour 2 biens · Aucune carte requise